ADVY Automobile · Négociants VO
Une offre d'ADVY PARTNERS, société d'expertise comptable inscrite à l'Ordre.
Expert-comptable du marchand de véhicules d'occasion : chaque véhicule, sa marge
Un négociant en véhicules d'occasion achète à des particuliers, à des professionnels, aux enchères ou en reprise, et chaque origine a ses conséquences : régime de TVA, pièces à conserver, inscription au livre de police. Sur un ticket de plusieurs milliers d'euros, la marge nette se compte souvent en centaines ; une erreur de régime, une reprise surévaluée ou un véhicule qui dort sur le parc suffisent à l'effacer.
Exemple pédagogique
Fiche de marge d'un véhicule vendu sous le régime de la marge
Véhicule acheté à un particulier, revendu à un particulier, taux normal de 20 %, marge déterminée au coup par coup. La TVA se calcule sur la marge TTC : marge × 20/120.
| Prix d'achat au particulierAucune TVA : vendeur non assujetti | 12 000,00 € |
|---|---|
| Prix de vente TTCFacture sans TVA apparente, mention « Régime particulier – Biens d'occasion » | 15 600,00 € |
| Marge TTC, base de la TVA15 600,00 € − 12 000,00 € | 3 600,00 € |
| TVA sur marge due3 600,00 € × 20/120 | 600,00 € |
| Marge HT | 3 000,00 € |
| Remise en état, hors taxeN'entre pas dans la base ; la TVA de 180,00 € est déductible | − 900,00 € |
| Transport et préparation, hors taxe | − 300,00 € |
| Marge nette après frais directsAvant frais de structure, financement du stock et garantie | 1 800,00 € |
Exemple pédagogique : les montants ne correspondent à aucun dossier réel. Avec le coefficient arrondi de 0,833 retenu par le BOFiP, la marge HT serait de 2 998,80 € et la TVA de 599,76 € : l'écart ne tient qu'à l'arrondi. Un véhicule acheté avec une TVA déductible relèverait de la TVA sur le prix total.
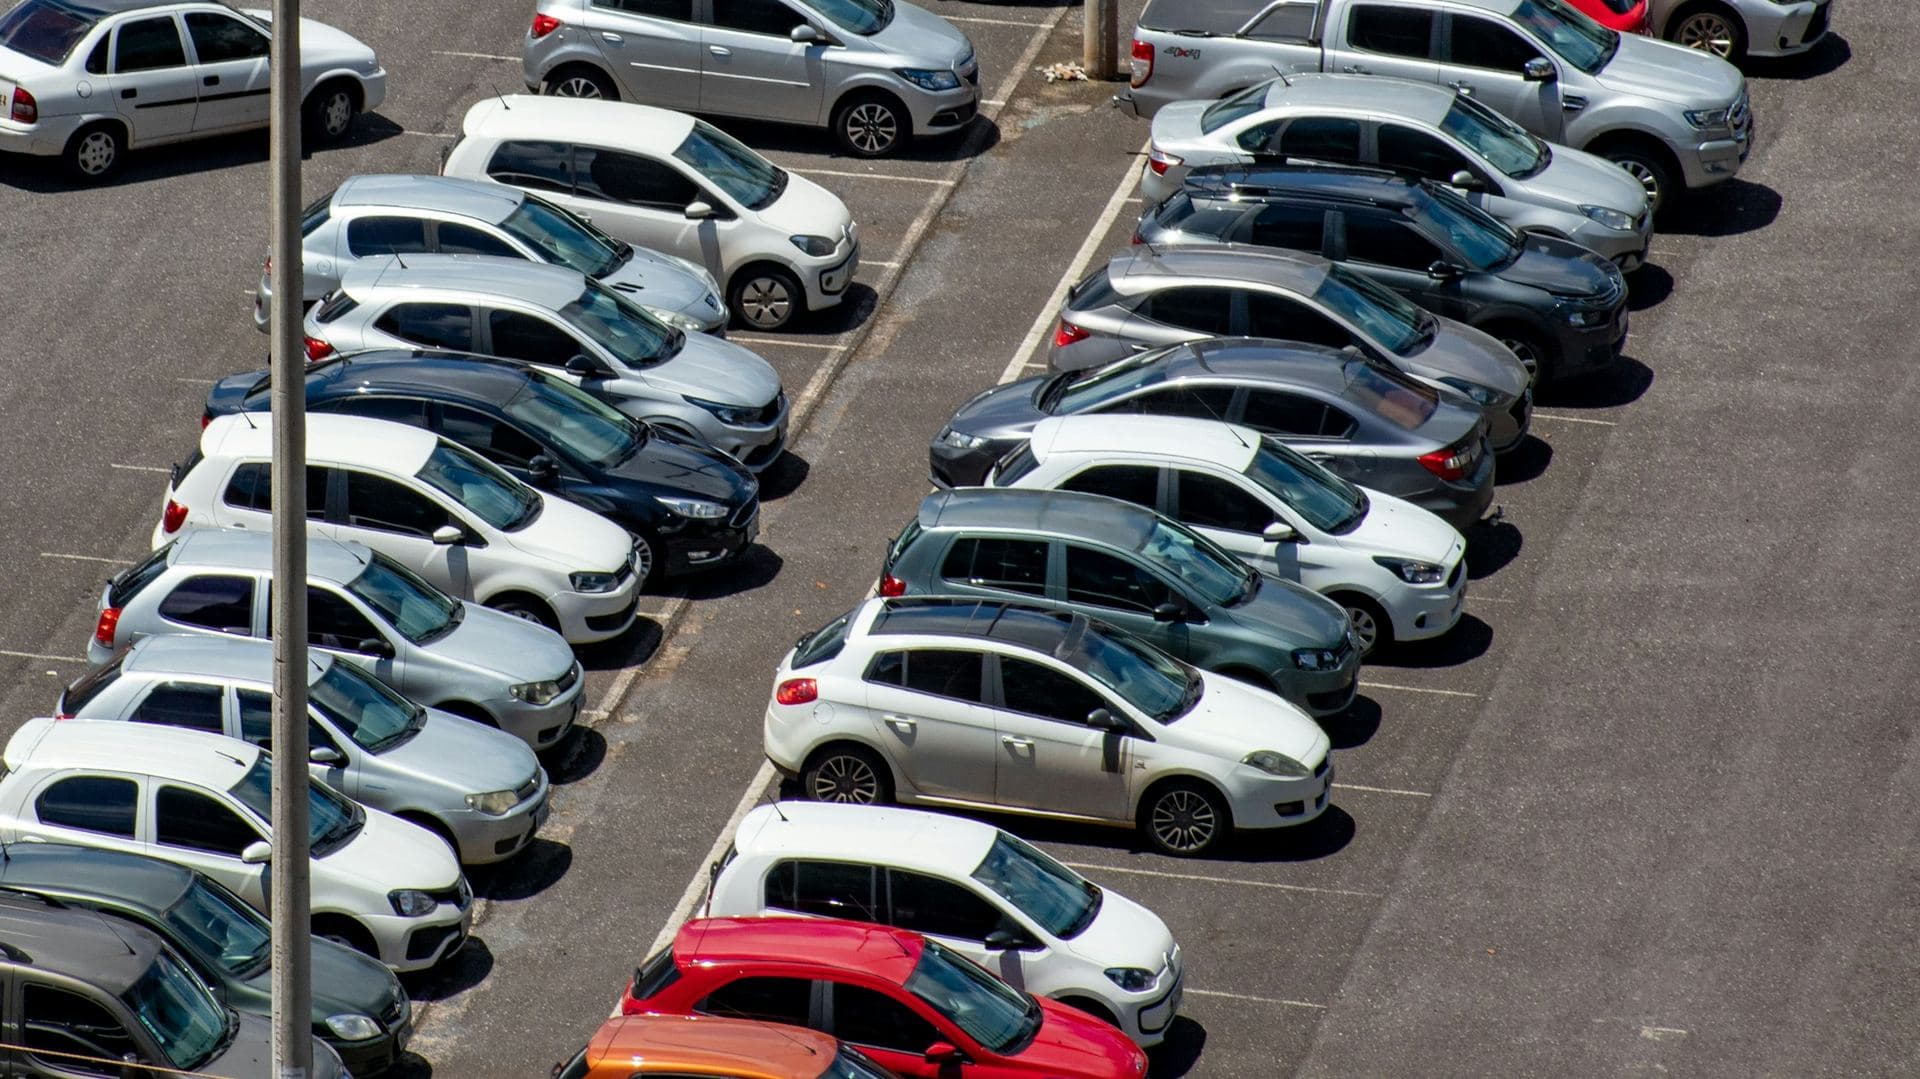
Photo d'illustration — Vitor Paladini / Unsplash
La vie d'un véhicule, dans vos comptes
Achat
Origine du véhicule, livre de police, régime de TVA
Remise en état
Frais, TVA déductible, coût de revient
Stock
Inventaire, rotation, financement du parc
Vente
Facture, mentions, garanties, reprise
Marge
TVA due, marge nette, tableau de bord
Vos enjeux
Les enjeux comptables et fiscaux du négoce de véhicules d'occasion
Un livre de police qui ne concorde pas
Véhicule vendu mais absent du registre, achat inscrit sans facture ni pièce d'identité du vendeur : l'écart entre le livre de police, le parc et la comptabilité est la première chose qui se voit lors d'un contrôle.
Le régime de TVA décidé trop tard
Le régime se détermine à l'achat, pas à la vente. Un véhicule d'origine société facturé avec TVA, revendu sous le régime de la marge, expose à un rappel de TVA sur le prix total.
La reprise surévaluée
Accorder une valeur de reprise supérieure à la cote pour conclure une vente revient à consentir une remise. Le véhicule repris entre en stock trop cher, et la perte n'apparaît qu'à sa revente.
Le dépôt-vente mal documenté
Vendre en son nom ou au nom du déposant ne produit pas le même traitement de TVA. Le contrat de dépôt, la facturation et la comptabilisation doivent raconter la même chose.
Les commissions de financement et d'assurance
Les commissions perçues pour la présentation d'un crédit ou d'une assurance sont en principe exonérées de TVA. Elles peuvent réduire la part de TVA déductible sur les dépenses communes de l'entreprise.
Photo d'illustration — Andras Vas / Unsplash
Par l'expert-comptable
Ce qu'un négociant VO doit savoir, de l'achat à la livraison
Le livre de police : ce qu'il contient, pourquoi il doit concorder
Le professionnel dont l'activité comporte la vente d'objets mobiliers usagés, ou acquis auprès de personnes qui ne les fabriquent ni n'en font le commerce, tient jour par jour un registre : nature, caractéristiques et provenance de chaque véhicule, mode de règlement, identité du vendeur et références de sa pièce d'identité. Dans une société, l'obligation pèse sur ses dirigeants. Son défaut est un délit. L'activité de revendeur d'objets mobiliers se déclare en outre au préfet avant son démarrage.
Au-delà du risque pénal, le livre de police est une pièce de contrôle interne. Chaque ligne doit trouver sa facture ou son certificat de cession, sa déclaration d'achat, son écriture comptable, puis sa sortie par une vente. À la clôture, le cabinet rapproche le registre, le parc physique et le compte de stock : un véhicule présent dans l'un et absent de l'autre est une anomalie à expliquer avant l'inventaire.
Particulier, professionnel, enchères, reprise : l'origine fixe la TVA
Le régime de la marge s'applique au véhicule acquis auprès d'une personne qui n'a pas pu facturer la TVA : un particulier, un professionnel qui l'a vendu sous ce même régime, ou une entreprise qui cède en exonération une voiture de tourisme dont elle n'a pas pu déduire la TVA. La TVA porte alors sur la différence entre prix de vente et prix d'achat. Sans pièce justifiant le prix d'achat, la vente est en principe taxée sur le prix total. Le négociant peut aussi, opération par opération et sans formalité, renoncer au régime de la marge.
Le véhicule de location longue durée, l'utilitaire ou le véhicule de flotte facturé avec TVA se revend avec TVA sur le prix total. Aux enchères comme en reprise, c'est le régime du vendeur d'origine qui décide, pas le canal d'achat : la facture ou le bordereau doit le dire, et il se vérifie avant de fixer le prix de revente.
Dépôt-vente et mandat : le véhicule n'est pas à vous
En dépôt-vente, le véhicule reste la propriété du déposant jusqu'à la vente : il ne figure pas dans le stock. Si vous vendez en votre nom pour le compte du déposant, vous êtes traité en TVA comme un revendeur : lorsque le déposant est un particulier, la marge taxable est la différence entre le prix facturé à l'acheteur et la somme qui lui est reversée.
Si vous agissez au nom et pour le compte du déposant, en mandataire, seule votre rémunération est taxée. Avec un déposant particulier, l'imposition porte dans les deux cas sur ce que vous conservez ; mais la facturation, les mentions et la comptabilisation diffèrent. Le contrat de dépôt se rédige en conséquence, avec votre avocat si besoin.
Garanties, espèces, commissions : ce qui pèse sur la marge nette
Vendu par un professionnel à un consommateur, un véhicule d'occasion est couvert par la garantie légale de conformité ; pour un bien d'occasion, les défauts qui apparaissent dans les douze mois de la délivrance sont présumés exister au jour de la vente. S'y ajoute la garantie des vices cachés. Les retours sous garantie se suivent par véhicule et peuvent justifier une provision, si le risque est probable et chiffré à partir de l'expérience.
Les commissions de financement et d'assurance, en principe exonérées de TVA, peuvent réduire le coefficient de taxation, donc la TVA déductible sur les frais généraux, sauf si elles présentent un caractère accessoire au sens du BOFiP, à vérifier chaque année. Enfin, le paiement en espèces d'une dette est plafonné à 1 000 € en 2026 lorsque le débiteur est domicilié fiscalement en France ou agit pour son activité professionnelle.
- Garantie : suivi des retours par véhicule et provision documentée
- Commissions exonérées : incidence à mesurer sur la TVA déductible
- Espèces : plafond applicable à l'achat comme à la vente
L'accompagnement ADVY
Ce que fait le cabinet pour un négociant en véhicules d'occasion
Comptabilité et TVA du négoce
Tenue, contrôle du régime de TVA appliqué à chaque achat et à chaque vente, déclarations de TVA, comptes annuels et liasse fiscale.
Rapprochement livre de police et stock
Contrôle de concordance entre le registre, le parc et la comptabilité, inventaire véhicule par véhicule et dépréciations documentées à la clôture.
Fiche de marge et tableau de bord
Marge nette par véhicule, durée de stationnement sur le parc, marge par canal d'achat : un tableau de bord périodique pour décider des achats.
Trésorerie et financement du stock
Plan de trésorerie, besoin en fonds de roulement et dossier de financement du stock présenté à vos partenaires bancaires.
- Expert-comptable diplômé (D.E.C.)
- Société inscrite au tableau de l'Ordre des experts-comptables
- Un interlocuteur unique
- Tenu au secret professionnel
- À Montpellier et à distance
À Montpellier et partout en France
Le cabinet reçoit au 1350 avenue Albert Einstein, 34000 Montpellier, et travaille à distance avec des professionnels installés ailleurs en France : pièces collectées en ligne, rendez-vous en visioconférence.
Une question sur votre situation ? Parlons-en
Photo d'illustration — Nina Mercado / Unsplash
Questions fréquentes
Expert-comptable et négoce de véhicules d'occasion : vos questions
Comment calculer la TVA sur marge d'un véhicule d'occasion ?
Au coup par coup, la marge est la différence entre le prix de vente TTC et le prix d'achat. Elle s'entend TVA comprise : au taux de 20 %, la TVA due est égale à la marge multipliée par 20/120. Une marge de 3 600 € donne 600 € de TVA. Les frais de remise en état n'entrent pas dans le calcul.
Peut-on appliquer la TVA sur marge à un véhicule acheté à un professionnel ?
Oui si ce professionnel l'a lui-même vendu sous le régime de la marge, sans TVA apparente et avec la mention correspondante sur sa facture, ou s'il vous cède en exonération une voiture de tourisme dont il n'a pas pu déduire la TVA. Non si la facture comporte une TVA que vous pouviez déduire : la revente est alors taxée sur le prix total. Le contrôle se fait à l'achat, sur la facture.
Le livre de police est-il obligatoire pour un négociant automobile ?
Oui, dès lors que l'activité comporte la vente de véhicules usagés ou acquis auprès de personnes qui ne les fabriquent ni n'en font le commerce. Le registre est tenu jour par jour ; il peut l'être sous forme électronique. Son absence ou sa mauvaise tenue constitue un délit, dont répondent les dirigeants lorsque l'activité est exercée en société.
Peut-on payer un véhicule en espèces à un particulier ?
Dans la limite du plafond légal seulement : en 2026, le paiement en espèces d'une dette est limité à 1 000 € lorsque le débiteur est domicilié fiscalement en France ou agit pour son activité professionnelle, ce qui est le cas du négociant qui achète. Au-delà, virement ou chèque, et mode de règlement inscrit au livre de police.
Pouvez-vous reprendre le dossier d'un négociant en cours d'exercice ?
Oui. Conformément à nos règles professionnelles, nous informons votre précédent expert-comptable avant d'accepter la mission. La reprise commence par un état du stock, du livre de police et du régime de TVA appliqué aux véhicules en cours de vente.
Sources
- Régime de la marge : base d'imposition et fournisseurs éligibles — CGI, art. 297 A, version du 1 janvier 2025 (consulté le 21 septembre 2026)
- Pas de TVA apparente sur la facture sous le régime de la marge — CGI, art. 297 E, version du 1 juillet 2003 (consulté le 21 septembre 2026)
- Mention « Régime particulier – Biens d'occasion » — CGI, annexe II, art. 242 nonies A, I, 16°, version du 1 janvier 2025 (consulté le 21 septembre 2026)
- Intermédiaires agissant en leur nom propre ou au nom d'autrui, fournisseurs ouvrant droit à la marge dont la cession d'une voiture de tourisme, marge TTC et coefficient 0,833 avec l'exemple du négociant en véhicules, absence de justificatif d'achat, déduction de la TVA grevant la remise en état, renonciation opération par opération, globalisation — BOI-TVA-SECT-90-20-20, § 20, 30, 70, 80, 110, 140, 150, 200, 210, 220, 240 à 280, 350 et 360, version du 14 mai 2025 (consulté le 21 septembre 2026)
- Livre de police : obligation, responsabilité des dirigeants, sanction — Code pénal, art. 321-7, version du 16 mars 2011 (consulté le 21 septembre 2026)
- Déclaration préalable au préfet, contenu du registre (identité du vendeur, pièce d'identité, prix et mode de règlement) et tenue électronique — Code pénal, art. R. 321-1 à R. 321-8 (consulté le 21 septembre 2026)
- Déclaration d'achat d'un véhicule d'occasion par le professionnel — Arrêté du 9 février 2009 relatif aux modalités d'immatriculation des véhicules, art. 10, version du 20 juillet 2020 (consulté le 21 septembre 2026)
- Interdiction du paiement en espèces au-delà d'un plafond — Code monétaire et financier, art. L. 112-6, version du 15 juin 2025 (consulté le 21 septembre 2026)
- Plafond de 1 000 € pour un débiteur domicilié en France ou agissant pour une activité professionnelle — Code monétaire et financier, art. D. 112-3, version du 1 octobre 2018 (consulté le 21 septembre 2026)
- Exonération de la négociation de crédits et des prestations des intermédiaires d'assurance — CGI, art. 261 C, 1° a et 2°, version du 1 janvier 2020 (consulté le 21 septembre 2026)
- Coefficient de taxation ; exclusion du chiffre d'affaires des opérations financières accessoires et critères de l'accessoire — BOI-TVA-DED-20-10-20, § 190 à 230, version du 9 octobre 2024 (consulté le 21 septembre 2026)
- Garantie légale de conformité : présomption de douze mois pour les biens d'occasion — Code de la consommation, art. L. 217-7, version du 1 octobre 2021 (consulté le 21 septembre 2026)
- Garantie des vices cachés — Code civil, art. 1641, version du 16 mars 1804 (consulté le 21 septembre 2026)
- Provisions pour pertes et charges probables — CGI, art. 39, 1, 5°, version du 21 février 2026 (consulté le 21 septembre 2026)
- Taux normal de la TVA — CGI, art. 278, version du 1 janvier 2014 (consulté le 21 septembre 2026)
Contenu publié sous la responsabilité d'ADVY PARTNERS, société d'expertise comptable. Mis à jour le 21 septembre 2026.
Information générale, à jour des règles en vigueur au 21 septembre 2026, ne constituant pas un conseil personnalisé. Toute décision suppose l'analyse de votre situation par un expert-comptable.
Pour aller plus loin
ADVY Automobile
Parlons de votre projet
Un premier échange pour faire connaissance et poser votre situation. Réponse sous 24 heures ouvrées.

Votre interlocuteurFayssal Amghar, expert-comptable diplômé
- Vous décrivez votre situation en quelques lignes.
- Nous vous recontactons sous 24 heures ouvrées pour convenir d'un échange, en visioconférence ou au cabinet.
- Si une mission se dessine, elle fait l'objet d'une lettre de mission préalable.
ADVY Automobile est une offre d'ADVY PARTNERS, SARL d'expertise comptable inscrite au tableau de l'Ordre des experts-comptables de la région Occitanie. Ce n'est pas une société distincte.